हर महीने की पहली या अंतिम तारीख को जब फोन पर सैलरी क्रेडिट होने का मैसेज आता है, तो मन में जो सुकून होता है, वह अक्सर महीने के पहले या दूसरे हफ्ते तक गायब हो जाता है। ईएमआई, क्रेडिट कार्ड के भारी बिल, ऑनलाइन शॉपिंग, वीकेंड पार्टियां और गैर-जरूरी खर्च मिलकर सैलरी को इस कदर सोख लेते हैं कि 15 तारीख आते-आते बैंक बैलेंस शून्य के करीब पहुंच जाता है। इस वित्तीय खिंचाव का सीधा असर मानसिक शांति, भविष्य की सुरक्षा और जरूरी लक्ष्यों पर पड़ता है।
सैलरी खत्म होने की यह समस्या आमतौर पर कम आय की वजह से नहीं, बल्कि वित्तीय अनुशासन और नकदी प्रवाह (Cash Flow) की खराब समझ के कारण होती है। अगर आप भी हर महीने पे-चेक टू पे-चेक (Paycheck to Paycheck) की स्थिति में जी रहे हैं, तो 5 बुनियादी और व्यावहारिक वित्तीय आदतें आपकी पूरी मनी मैनेजमेंट प्रक्रिया को पटरी पर ला सकती हैं।
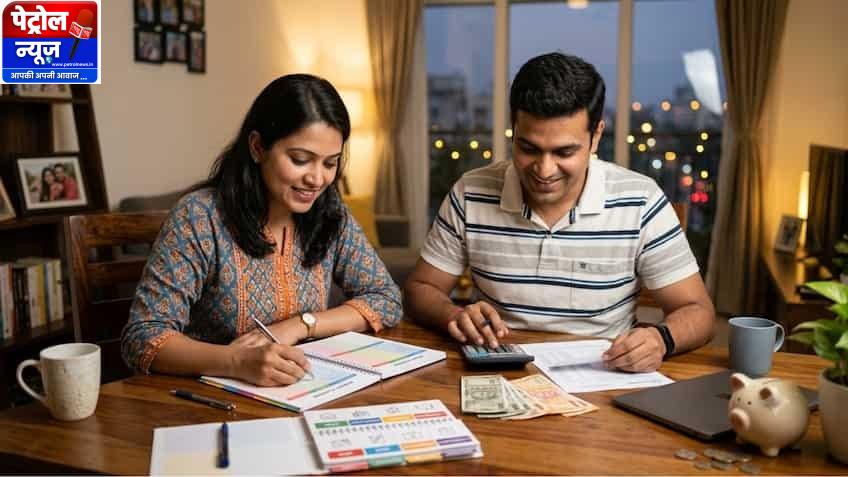
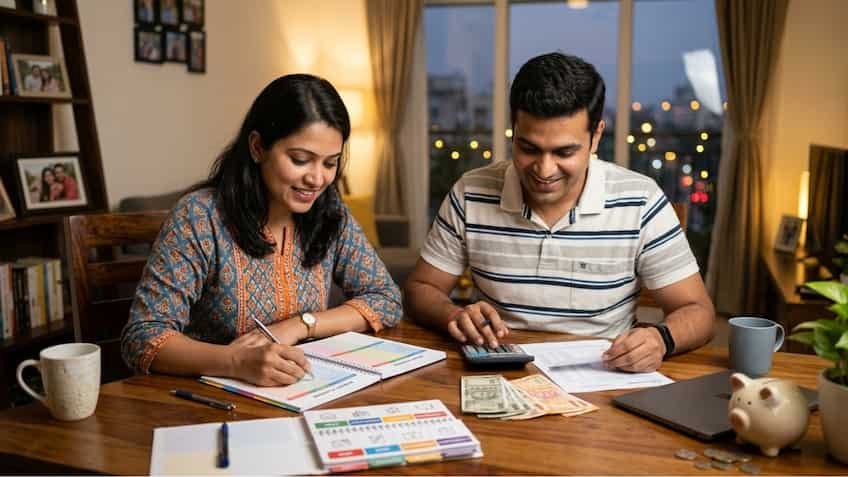
वित्तीय योजना का सबसे पहला और सुनहरा नियम है कि आपके हाथ में आने वाली हर सैलरी का एक पूर्व-निर्धारित गंतव्य होना चाहिए। बिना किसी योजना के खर्च करना पैसे खोने का सबसे बड़ा कारण है। इसके लिए दुनिया भर में स्वीकृत 50-30-20 के बजटिंग फॉर्मूले को अपनाएं:
-
50% जरूरतें (Needs): यह हिस्सा अनिवार्य खर्चों के लिए होना चाहिए, जैसे घर का किराया, राशन, बिजली-पानी का बिल, बच्चों की स्कूल फीस और न्यूनतम ऋण किस्तें।
-
30% इच्छाएं (Wants): यह पैसा आपकी जीवनशैली के लिए है, जैसे बाहर खाना, फिल्में, नए कपड़े, सब्सक्रिप्शन प्लान या वीकेंड आउटिंग। इस सीमा से आगे एक रुपया भी खर्च न करें।
-
20% बचत और निवेश (Savings & Investments): यह पैसा भविष्य के लिए है, जिसे सैलरी आते ही सबसे पहले अलग करना अनिवार्य है।
जब आप अपनी सैलरी को इन तीन दायरों में बांध देते हैं, तो आपको महीने के अंत में यह सोचने की जरूरत नहीं पड़ती कि आखिर पैसा गया कहां।
ज्यादातर वेतनभोगी लोगों की सबसे बड़ी गलती यह होती है कि वे पहले पूरे महीने मनमर्जी से खर्च करते हैं और सोचते हैं कि जो पैसा बच जाएगा, उसे महीने के अंत में सेविंग अकाउंट में रख लेंगे। हकीकत यह है कि मानव स्वभाव के अनुसार जब तक खाते में पैसा दिखता है, वह किसी न किसी बहाने खर्च हो जाता है।
इस आदत को उलट दें और ‘पे योरसेल्फ फर्स्ट’ (Pay Yourself First) का सिद्धांत लागू करें। जैसे ही सैलरी आपके खाते में क्रेडिट हो, अपनी आय का कम से कम 15 से 20 प्रतिशत हिस्सा तुरंत म्यूचुअल फंड की एसआईपी (SIP), पब्लिक प्रोविडेंट फंड (PPF), या आरडी (Recurring Deposit) में ऑटो-डेबिट के जरिए ट्रांसफर करवा लें। जब यह रकम सैलरी क्रेडिट होने की तारीख के 24 से 48 घंटे के भीतर सीधे निवेश खाते में कट जाएगी, तो आपके पास खर्च करने के लिए केवल वही रकम बचेगी जो वास्तविक रूप से खर्च की जानी चाहिए।
ई-कॉमर्स प्लेटफॉर्म्स, 10 मिनट में डिलीवरी देने वाले क्विक-कॉमर्स ऐप्स और सोशल मीडिया विज्ञापनों ने लोगों के भीतर ‘इम्पल्स बाइंग’ यानी बिना सोचे-समझे खरीदारी करने की लत लगा दी है। सेल, डिस्काउंट कूपन या ‘लिमिटेड टाइम ऑफर’ देखकर गैर-जरूरी सामान ऑर्डर कर देना बजट को पूरी तरह बर्बाद कर देता है।
इस आदत को तोड़ने के लिए ’24 से 48 घंटे का कूलिंग-ऑफ नियम’ अपनाएं। जब भी आपका मन कोई ऐसा सामान खरीदने का करे जो आपकी बुनियादी जरूरत नहीं है, तो उसे तुरंत ‘Buy Now’ करने के बजाय कार्ट या विशलिस्ट में डाल दें और खुद को दो दिन का समय दें। 48 घंटे बीतने के बाद लगभग 80 प्रतिशत मामलों में यह अहसास होता है कि वह सामान आपके लिए जरूरी ही नहीं था। यह छोटा-सा ठहराव हर महीने हजारों रुपये की बर्बादी रोक सकता है।
क्रेडिट कार्ड और बीएनपीएल सेवाएं वित्तीय अनुशासनहीनता के लिए सबसे बड़ा जाल साबित हो सकती हैं। यह तकनीक आपको उस पैसे को खर्च करने की सुविधा देती है जो वास्तव में अभी आपका है ही नहीं। लोग भविष्य की सैलरी को गिरवी रखकर वर्तमान में महंगे गैजेट्स और कपड़े खरीद लेते हैं, जिसका असर अगले महीने के पूरे बजट पर पड़ता है।
-
क्रेडिट कार्ड को कभी भी ‘मुफ्त पैसा’ न समझें; इसे केवल डेबिट कार्ड की तरह इस्तेमाल करें, यानी उतना ही स्वाइप करें जितना पैसा आपके बैंक खाते में बैकअप के रूप में मौजूद हो।
-
हर महीने क्रेडिट कार्ड के बिल का ‘Minimum Due’ भरने के जाल में कभी न फंसें। मिनिमम ड्यू भरने पर बकाया राशि पर 36 से 45 प्रतिशत तक का सालाना ब्याज लगता है।
-
हमेशा तय तारीख से पहले पूरे बिल (Total Amount Due) का भुगतान करें ताकि सिबिल स्कोर (CIBIL Score) मजबूत रहे और बेवजह का वित्तीय बोझ न बढ़े।
बिना इमरजेंसी फंड के किसी भी वित्तीय योजना की नींव कमजोर होती है। कई बार महीने के बीच में गाड़ी खराब होना, अचानक कोई बीमारी या घर का कोई जरूरी काम सामने आ जाता है। यदि आपके पास आपातकालीन फंड नहीं है, तो आप अपनी नियमित सैलरी या बचत से पैसा निकालते हैं, जिससे पूरे महीने का संतुलन बिगड़ जाता है।
-
कम से कम 3 से 6 महीने के अनिवार्य जीवन-यापन खर्च के बराबर एक इमरजेंसी फंड लिक्विड म्यूचुअल फंड या अलग सेविंग्स अकाउंट में रखें।
-
इसके साथ ही, अपने दैनिक खर्चों को एक बजटिंग ऐप या साधारण डायरी में लिखने की आदत डालें। जब आप चाय, स्नैक्स, कैब और ऑनलाइन सब्सक्रिप्शन जैसी छोटी-छोटी मदों को ट्रैक करते हैं, तो आपको समझ आता है कि ‘माइक्रो-लीकेज’ आपकी सैलरी को कैसे खाली कर रही थी।
इन पांच व्यावहारिक वित्तीय आदतों को अपनी जीवनशैली का हिस्सा बनाकर आप न केवल महीने के अंत में पैसे की तंगी से बच सकते हैं, बल्कि एक मजबूत और सुरक्षित वित्तीय भविष्य की ओर कदम बढ़ा सकते हैं।