
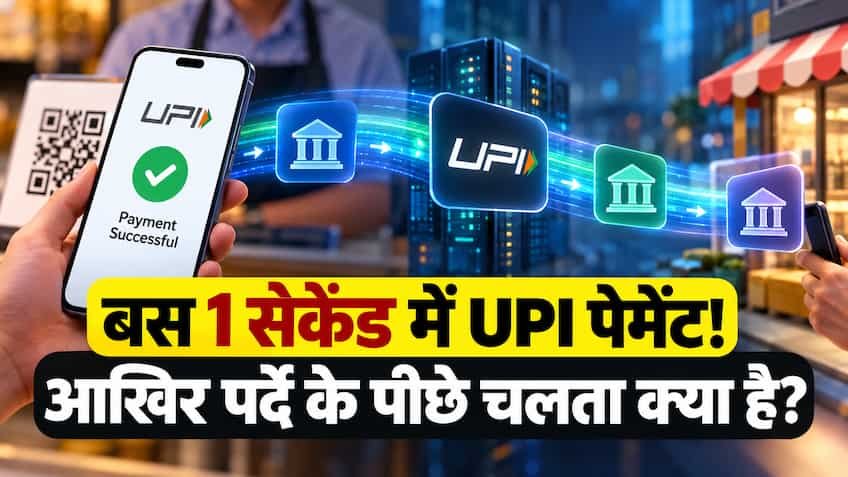
दुकान पर सामान खरीदा, फोन निकाला, क्यूआर कोड स्कैन किया, 4 या 6 अंकों का यूपीआई पिन डाला और स्क्रीन पर हरा टिक लगकर आवाज आई—’पेमेंट सक्सेसफुल’। इस पूरी प्रक्रिया में महज दो से तीन सेकंड का वक्त लगता है। उपभोक्ता के लिए यह एक आसान और जादुई अनुभव जैसा है, लेकिन इस सीधे दिखने वाले इंटरफेस के पर्दे के पीछे एक बेहद जटिल, सुरक्षित और बहुस्तरीय वित्तीय नेटवर्क काम करता है।
जब आप अपना पिन सबमिट करते हैं, तो आपका पैसा हवा में उड़कर सीधे सामने वाले के फोन में नहीं पहुंचता। बल्कि इस दौरान आपका अनुरोध देश के सबसे सुरक्षित बैंकिंग नेटवर्क, नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) के स्विच, रिज़र्व बैंक के सेटलमेंट नियमों और दोनों संबंधित बैंकों के कोर बैंकिंग सिस्टम (CBS) से होकर गुजरता है। आइए समझते हैं कि बैकएंड में डेटा और पैसे का यह सफर किन-किन पड़ावों से होकर तय होता है।
जब आप Google Pay, PhonePe, Paytm या किसी भी अन्य UPI ऐप से किसी दुकान का क्यूआर (QR) कोड स्कैन करते हैं, तो कैमरा केवल काले-सफेद बिंदुओं की तस्वीर नहीं लेता, बल्कि उसमें छुपी विशिष्ट ‘स्ट्रिंग’ को पढ़ता है।
हर यूपीआई क्यूआर कोड में मर्चेंट की वर्चुअल पेमेंट एड्रेस (VPA/UPI ID), मर्चेंट का नाम, मर्चेंट कैटेगरी कोड (MCC) और बैंक का आईएफएससी (IFSC) कोड एन्क्रिप्टेड रूप में दर्ज होता है। जैसे ही यह कोड डिकोड होता है, आपका ऐप तुरंत समझ जाता है कि भुगतान किस व्यक्ति या कारोबारी को जाना है। जब आप राशि दर्ज करके ‘Pay’ पर क्लिक करते हैं, तब लेनदेन का वास्तविक चक्र शुरू होता है।
UPI पिन दर्ज करते समय आपकी स्क्रीन पर जो कीपैड खुलता है, वह आपके पेमेंट ऐप (जैसे PhonePe या GPay) का नहीं होता, बल्कि NPCI के सुरक्षित सॉफ्टवेयर डेवलपमेंट किट (Common Library – CL) का होता है। इसका मतलब है कि आपका यूपीआई पिन न तो आपका ऐप देख सकता है और न ही उसे अपने सर्वर पर सेव कर सकता है।
जैसे ही आप पिन दर्ज करते हैं:
-
पिन को एक मजबूत 256-बिट एन्क्रिप्शन में बदला जाता है।
-
यह एन्क्रिप्टेड डेटा तुरंत एनपीसीआई (NPCI) के केंद्रीय सर्वर तक भेजा जाता है।
-
एनपीसीआई इसे आपके बैंक (Remitter Bank) के पास प्रमाणीकरण के लिए भेजता है।
-
आपका बैंक पुष्टि करता है कि पिन सही है और खाते में पर्याप्त शेष राशि (Balance) मौजूद है।
पिन सत्यापित होते ही आपके बैंक का कोर बैंकिंग सिस्टम (CBS) सक्रिय हो जाता है।
-
आपके खाते से तत्काल लेन-देन की राशि ‘डेबिट’ (काट) ली जाती है।
-
आपके बैंक का सर्वर एनपीसीआई को एक डिजिटल कन्फर्मेशन भेजता है कि ‘पैसा कट चुका है’।
-
इस चरण को तकनीकी भाषा में ‘डेबिट लेग’ (Debit Leg) कहा जाता है।
यदि इस दौरान आपके बैंक का सर्वर डाउन हो या इंटरनेट कनेक्शन टूट जाए, तो अक्सर पैसा कट जाता है लेकिन आगे नहीं बढ़ता, जिसे बाद में ऑटो-रिवर्सल प्रक्रिया के तहत वापस खाते में भेजा जाता है।
एनपीसीआई का सेंट्रल यूपीआई स्विच इस पूरे तंत्र का दिल और दिमाग है। जैसे ही इसे आपके बैंक से ‘डेबिट सफल’ का सिग्नल मिलता है, यह तुरंत उस बैंक (Beneficiary Bank) से संपर्क साधता है जहां दुकानदार का खाता मौजूद है।
एनपीसीआई दोनों बैंकों के बीच एक सुरक्षित पुल (Gateway) का काम करता है। यह रियल-टाइम में दुकानदार के बैंक को निर्देश देता है कि संबंधित खाताधारक के खाते में उतनी ही राशि ‘क्रेडिट’ कर दी जाए।
दुकानदार का बैंक एनपीसीआई का सिग्नल मिलते ही उस राशि को तुरंत मर्चेंट के खाते में जोड़ देता है।
-
क्रेडिट होते ही दुकानदार का बैंक एनपीसीआई को ‘सक्सेस’ का मैसेज भेजता है।
-
एनपीसीआई यह फाइनल स्टेटस आपके और दुकानदार के ऐप को फॉरवर्ड करता है।
-
आपके फोन पर ‘Tick’ का निशान आ जाता है और दुकानदार के साउंडबॉक्स से ‘भुगतान प्राप्त हुआ’ की आवाज गूंज उठती है।
यह पूरी 5-चरणीय प्रक्रिया प्रकाश की गति से चलने वाले डेटा पैकेट्स के जरिए 2 से 3 सेकंड में पूरी हो जाती है।
यहां एक बेहद दिलचस्प तकनीकी तथ्य है जिसे अधिकांश लोग नहीं जानते। जिस क्षण आपके फोन पर पेमेंट सफल दिखता है, उस क्षण वास्तव में पैसा आपके बैंक से निकलकर भौतिक रूप से दुकानदार के बैंक में ट्रांसफर नहीं हुआ होता।
ग्राहकों के स्तर पर इसे केवल ‘डिजिटल लेजर एंट्री’ के रूप में तुरंत दिखा दिया जाता है। बैंकों के बीच वास्तविक धन का निपटान (Interbank Settlement) दिन में तय समय पर बैचों में होता है, जिसे रिजर्व बैंक और एनपीसीआई के क्लियरिंग हाउस द्वारा मैनेज किया जाता है।
दिनभर में लाखों लेन-देन का हिसाब जोड़ने के बाद एनपीसीआई यह गणना करता है कि किस बैंक को किस बैंक को कितना कुल पैसा देना है (Net Settlement)। इसके बाद आरबीआई के माध्यम से बैंकों के केंद्रीय खातों में फंड ट्रांसफर किया जाता है। आम उपभोक्ता को तत्काल भुगतान का अनुभव देने के लिए यह दोहरी प्रणाली बनाई गई है, जो भारत के यूपीआई को दुनिया का सबसे उन्नत और सुरक्षित रियल-टाइम पेमेंट सिस्टम बनाती है।