
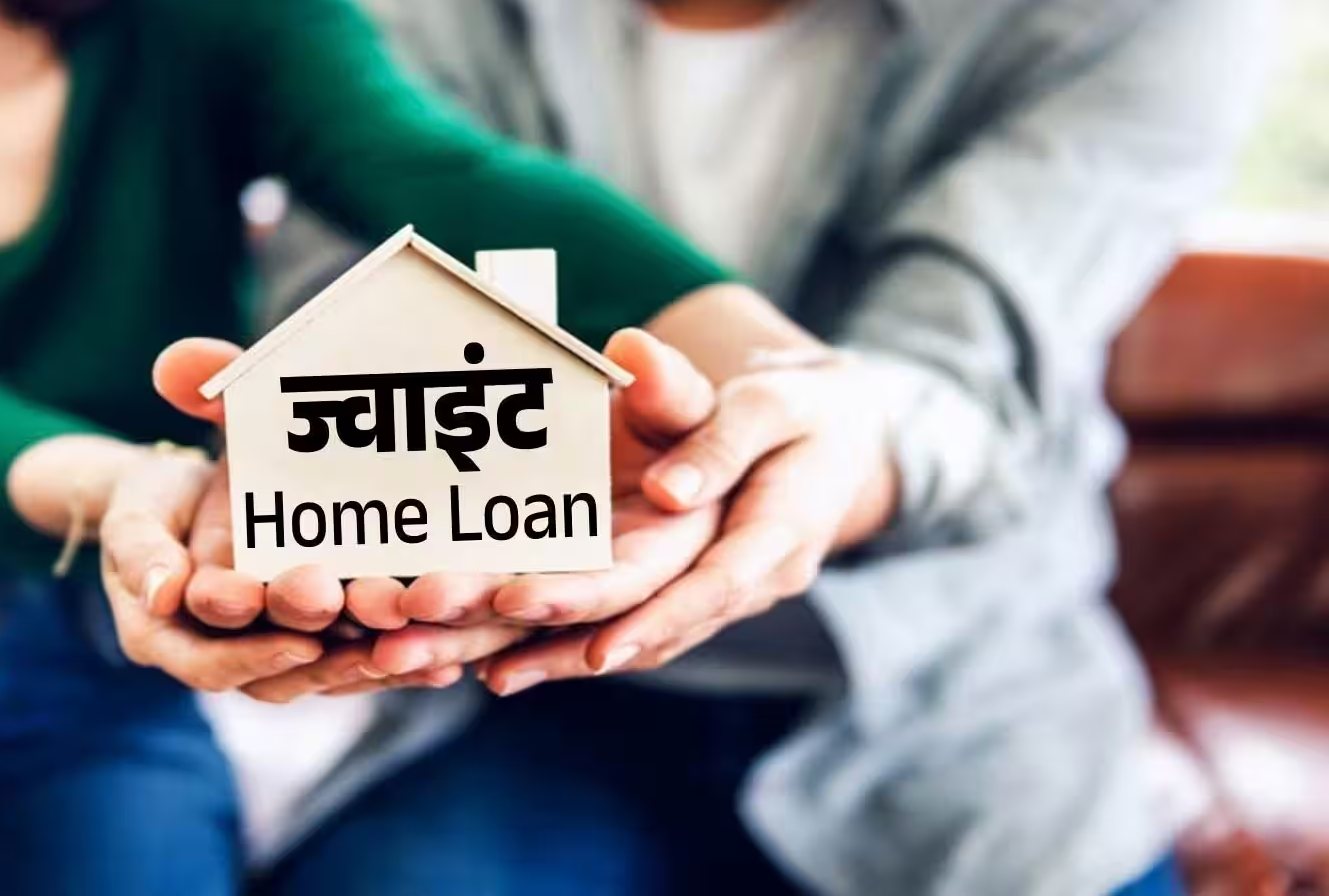
आज के समय में हर व्यक्ति का सपना होता है कि उसका अपना एक आशियाना हो, जहां वह अपने परिवार के साथ सुकून भरी जिंदगी बिता सके। लेकिन देश के महानगरों और बड़े शहरों में आसमान छूती प्रॉपर्टी की कीमतों के चलते अकेले दम पर सपनों का घर खरीदना किसी बड़ी चुनौती से कम नहीं रह गया है। यदि आप भी अपने बजट को लेकर परेशान हैं और एक बड़ा घर या विला खरीदने के लिए अधिक होम लोन की तलाश में हैं, तो बैंकिंग सेक्टर का यह शानदार विकल्प आपके लिए बेहद मददगार साबित हो सकता है। बैंक और हाउसिंग फाइनेंस कंपनियां अब ‘ज्वाइंट होम लोन’ (Joint Home Loan) की सुविधा मुहैया कराती हैं, जिसके जरिए आप अकेले की बजाय दो या दो से अधिक लोगों के साथ मिलकर आसानी से भारी-भरकम लोन पास करवा सकते हैं। यह वित्तीय विकल्प न केवल आपकी लोन पात्रता (Loan Eligibility) को कई गुना बढ़ा देता है, बल्कि टैक्स बचाने और कम ब्याज दरों का लाभ उठाने में भी बेहद असरदार साबित होता है। सही योजना और जानकारी के साथ यदि आप ज्वाइंट होम लोन के लिए आवेदन करते हैं, तो सपनों का घर पाना अब कोई मुश्किल काम नहीं रह गया है।
क्या होता है ज्वाइंट होम लोन और कैसे यह आपकी लोन एलिजिबिलिटी को करता है मजबूत
ज्वाइंट होम लोन एक ऐसी वित्तीय व्यवस्था है जिसमें दो या दो से अधिक लोग मिलकर बैंक से संयुक्त रूप से गृह ऋण लेते हैं। आमतौर पर इस प्रकार के लोन पति-पत्नी (Husband and Wife), माता-पिता और बच्चे या भाई-बहन आपस में मिलकर लेते हैं। जब आप अकेले होम लोन के लिए आवेदन करते हैं, तो बैंक आपकी मौजूदा आय, सिबिल स्कोर (CIBIL Score), मासिक खर्चों और अन्य देनदारियों को देखकर लोन की अधिकतम सीमा तय करता है। लेकिन जब आप अपने जीवनसाथी या परिवार के किसी कमाने वाले सदस्य को को-अप्लिकेंट (Co-applicant) या को-बरrower के रूप में जोड़ते हैं, तो दोनों की संयुक्त आय (Combined Income) को आधार मानकर बैंक बड़ी लोन राशि स्वीकृत कर देता है। इसका मतलब यह है कि जो घर आप अपनी सीमित सैलरी के कारण नहीं खरीद पा रहे थे, अब संयुक्त आय के बल पर आसानी से बड़े बजट और प्राइम लोकेशन पर बुक कर सकते हैं।
टैक्स बेनिफिट्स की बचत: आयकर अधिनियम के तहत मिलते हैं शानदार फायदे
ज्वाइंट होम लोन लेने का सबसे बड़ा और सबसे आकर्षक फायदा यह है कि इसमें टैक्स की भारी बचत होती है। देश के मौजूदा आयकर कानूनों (Income Tax Laws) के अनुसार, यदि पति-पत्नी दोनों अलग-अलग नौकरीपेशा हैं और उन्होंने मिलकर ज्वाइंट होम लोन लिया है, तो वे दोनों व्यक्तिगत रूप से टैक्स छूट का दावा कर सकते हैं। इनकम टैक्स एक्ट की धारा 80सी (Section 80C) के तहत होम लोन के मूलधन (Principal Repayment) के भुगतान पर प्रति व्यक्ति 1.5 लाख रुपये तक की छूट मिलती है, जिससे संयुक्त रूप से 3 लाख रुपये तक की बचत हो सकती है। इसके अलावा, धारा 24 (Section 24) के तहत होम लोन के ब्याज भुगतान पर प्रति व्यक्ति 2 लाख रुपये तक की टैक्स छूट का प्रावधान है। यदि दोनों सह-आवेदक संपत्ति के सह-مالک (Co-owners) भी हैं, तो वे अलग-अलग आयकर रिटर्न में इन कटौतियों का लाभ उठाकर सालाना हजारों-लाखों रुपये के टैक्स का बोझ कम कर सकते हैं।
ज्वाइंट होम लोन के लिए आवश्यक पात्रता और जरूरी दस्तावेजों की पूरी सूची
किसी भी बैंक या वित्तीय संस्थान से ज्वाइंट होम लोन पास कराने के लिए कुछ निश्चित पात्रता मानदंडों और दस्तावेजों का होना बेहद अनिवार्य है। सबसे पहले, सभी सह-आवेदकों का सिबिल स्कोर (CIBIL Score) मजबूत होना चाहिए, आदर्श रूप से 750 या उससे अधिक का स्कोर लोन को आसानी से और कम ब्याज दर पर मंजूर कराने में मदद करता है। इसके अलावा, सभी आवेदकों की नियमित आय का स्रोत होना चाहिए, चाहे वे सैलरीड हों या सेल्फ-एम्प्लॉयड। जरूरी दस्तावेजों की बात करें तो दोनों आवेदकों के केवाईसी दस्तावेज जैसे आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो और आवासीय प्रमाण पत्र की आवश्यकता होती है। इसके साथ ही पिछले 6 महीनों का बैंक स्टेटमेंट, सैलरी स्लिप या पिछले दो वर्षों का इनकम टैक्स रिटर्न (ITR), फॉर्म 16 और संपत्ति से जुड़े सभी कानूनी कागजात बैंक में जमा कराने होते हैं। दस्तावेजों की यह पूरी प्रक्रिया जितनी स्पष्ट होगी, बैंक द्वारा लोन की मंजूरी उतनी ही तेजी से मिलेगी।
भविष्य की वित्तीय सुरक्षा और लोन चुकाने की जिम्मेदारी में समझदारी
ज्वाइंट होम लोन लेते समय कुछ बातों का विशेष ध्यान रखना बेहद जरूरी है ताकि भविष्य में किसी भी प्रकार के पारिवारिक या वित्तीय विवाद से बचा जा सके। चूंकि इस लोन में सभी सह-आवेदक समान रूप से ऋण चुकाने के लिए जिम्मेदार (Jointly and Severally Liable) होते हैं, इसलिए यदि किसी एक की आय में बाधा आती है, तो दूसरे को ईएमआई (EMI) का भुगतान करना पड़ सकता है। वित्तीय जानकारों की सलाह है कि लोन लेने से पहले ही यह तय कर लेना चाहिए कि मासिक ईएमआई का योगदान कौन कितना करेगा। इसके अलावा, संपत्ति के मालिकाना हक (Property Ownership Share) का एग्रीमेंट भी स्पष्ट रूप से बनवाना चाहिए ताकि भविष्य में किसी भी प्रकार की कानूनी उलझन न हो। संक्षेप में कहें तो, यदि आप अपने परिवार के साथ मिलकर एक बड़ा और शानदार घर खरीदने का सपना देख रहे हैं, तो सूझबूझ और सही प्लानिंग के साथ लिया गया ज्वाइंट होम लोन आपके लिए एक बेहतरीन और दूरदर्शी वित्तीय फैसला साबित हो सकता है।