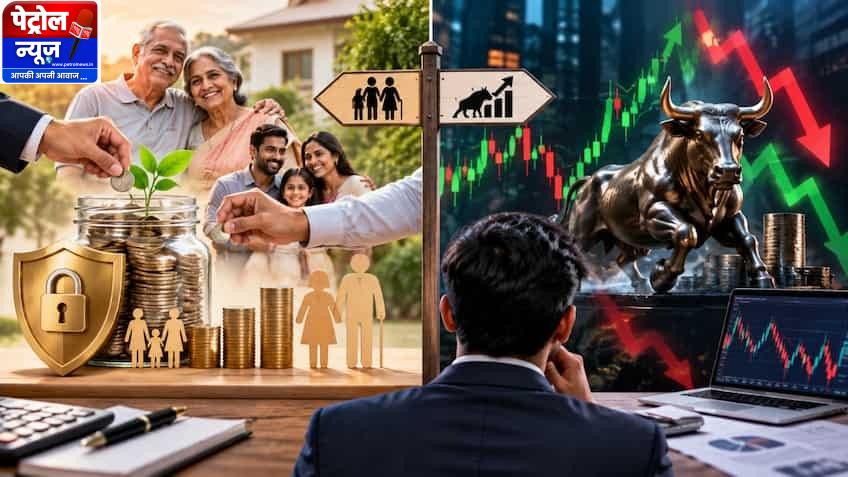
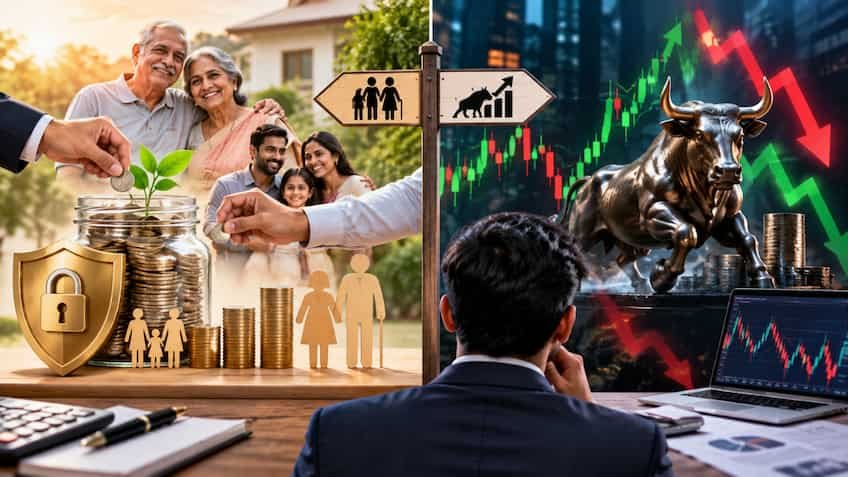
भारतीय शेयर बाजार के ऐतिहासिक तेजी के दौर में पिछले कुछ वर्षों में करोड़ों नए खुदरा निवेशकों ने डीमैट खाते खुलवाए हैं। सोशल मीडिया, फिन-इन्फ्लुएंसर्स और ट्रेडिंग रील्स के प्रभाव में आकर आज का युवा वर्ग 15 से 20 प्रतिशत के त्वरित रिटर्न के सपने देख रहा है। इस दौड़ में सबसे चिंताजनक रुझान यह देखने को मिल रहा है कि बड़ी संख्या में युवा और नौकरीपेशा प्रोफेशनल्स अपने वेतन से कटने वाले कर्मचारी भविष्य निधि (EPF) को एक ‘बोझ’ या कम रिटर्न देने वाला पारंपरिक साधन समझने लगे हैं। कई लोग तो यहां तक सोचने लगते हैं कि यदि पीएफ का पैसा कटने के बजाय उनके हाथ में इन-हैंड सैलरी के रूप में मिल जाए, तो वे उसे शेयर बाजार या फ्यूचर्स एंड ऑप्शंस (F&O) में लगाकर ज्यादा तेजी से अमीर बन सकते हैं।
हालांकि, वित्तीय जोखिम, बाजार के क्रैश और रिटायरमेंट प्लानिंग की गहरी समझ रखने वाले दिग्गज अर्थशास्त्री इसे एक आत्मघाती सोच मानते हैं। कर्मचारी भविष्य निधि संगठन (EPFO) और श्रम मंत्रालय ने भी हाल ही में रेखांकित किया है कि पीएफ केवल एक बचत खाता नहीं है, बल्कि यह देश के हर वेतनभोगी नागरिक के लिए आजीवन वित्तीय सुरक्षा, सॉवरेन गारंटी और सामाजिक सुरक्षा का अभेद्य किला है। शेयर बाजार जब अप्रत्याशित वैश्विक मंदी, युद्ध या आर्थिक संकट के कारण 20 से 30 प्रतिशत तक गोता लगाता है, तब यही ईपीएफ खाता बिना किसी तनाव के आपके पैसे को सुरक्षित रखते हुए चक्रवृद्धि रफ्तार से बढ़ाता है। आइए जानते हैं वे 6 ठोस और अकाट्य कारण, जिनकी वजह से ईपीएफ शेयर बाजार के किसी भी अनिश्चित निवेश से मीलों आगे खड़ा नजर आता है।
शेयर बाजार और इक्विटी म्यूचुअल फंड्स की सबसे बुनियादी हकीकत यह है कि उनका रिटर्न कभी भी ‘गारंटीड’ नहीं होता। यदि वैश्विक भू-राजनीतिक तनाव, ब्याज दरों में वृद्धि या मंदी के चलते शेयर बाजार टूटता है, तो आपका पोर्टफोलियो महीनों या सालों तक गहरे लाल निशान (Negative Return) में रह सकता है। इसके विपरीत, ईपीएफ में जमा आपकी गाढ़ी कमाई पर भारत सरकार की ‘संप्रभु गारंटी’ (Sovereign Guarantee) होती है, जिसका अर्थ यह है कि इसमें आपके मूलधन पर नुकसान का जोखिम बिल्कुल शून्य (0%) होता है।
वर्तमान में ईपीएफओ अपने अंशधारकों को 8.25 प्रतिशत प्रति वर्ष का निश्चित और आकर्षक ब्याज दे रहा है। यह दर देश के किसी भी बड़े वाणिज्यिक बैंक (जैसे SBI, HDFC, ICICI) की फिक्स्ड डिपॉजिट दरों (जो 6.5% से 7.1% के बीच हैं) और महंगाई दर (5% से 5.5%) की तुलना में काफी अधिक है। शेयर बाजार में 12% का काल्पनिक रिटर्न पाने के लिए आपको अपनी पूरी पूंजी पर भारी उतार-चढ़ाव (Volatility) झेलना पड़ता है, जबकि ईपीएफ बिना किसी धड़कन बढ़ाए हर रात आपके पैसे पर सुरक्षित ब्याज जोड़ता रहता है।
शेयर बाजार या म्यूचुअल फंड में आप जितना भी पैसा लगाते हैं—चाहे ₹5,000 हो या ₹50,000—वह शत-प्रतिशत आपकी अपनी जेब से जाता है। लेकिन ईपीएफ प्रणाली की सबसे जादुई और बेजोड़ ताकत नियोक्ता यानी कंपनी का ‘मैचिंग कंट्रीब्यूशन’ (Matching Employer Contribution) है।
कर्मचारी भविष्य निधि नियमों के तहत:
-
कर्मचारी के बेसिक वेतन और महंगाई भत्ते (Basic + DA) का 12% हिस्सा उसकी सैलरी से कटकर पीएफ में जाता है।
-
उतनी ही बराबर राशि (12%) कंपनी को अपनी जेब से कर्मचारी के कल्याण के लिए अनिवार्य रूप से जमा करनी होती है।
-
कंपनी के इस 12% अंशदान में से 3.67% सीधे कर्मचारी के पीएफ (EPF) खाते में जाता है और 8.33% हिस्सा कर्मचारी पेंशन योजना (EPS-95) में जमा होता है।
वित्तीय नजरिए से देखें तो यह निवेश के पहले ही दिन आपकी पूंजी पर मिलने वाला सीधा 100 प्रतिशत का तात्कालिक रिटर्न है। दुनिया का कोई भी शेयर बाजार, हेज फंड या म्यूचुअल फंड पहले दिन आपके पैसे को दोगुना नहीं कर सकता, जो कि ईपीएफ व्यवस्था में कानूनन अनिवार्य रूप से मिलता है। यदि कोई कर्मचारी पीएफ से बाहर निकलने की कोशिश करता है, तो वह सीधे तौर पर अपनी कंपनी से मिलने वाले इस 12% के मुफ्त कॉर्पोरेट फंड को लात मार देता है।
वित्तीय योजनाओं में वास्तविक मुनाफा वह होता है जो टैक्स कटने के बाद आपके हाथ में बचता है। ईपीएफ को भारतीय आयकर कानून के तहत निवेश की दुनिया का सबसे दुर्लभ और प्रतिष्ठित दर्जा प्राप्त है, जिसे ‘एक्सेम्प्ट-एक्सेम्प्ट-एक्सेम्प्ट’ (EEE Status) कहा जाता है:
-
पहला एग्जेंप्शन (निवेश पर छूट): पुरानी कर व्यवस्था के तहत आयकर अधिनियम की धारा 80C में सालाना 1.5 लाख रुपये तक के पीएफ अंशदान पर पूरी टैक्स छूट मिलती है।
-
दूसरा एग्जेंप्शन (ब्याज पर छूट): पीएफ खाते में सालाना मिलने वाला 8.25% का ब्याज पूरी तरह से टैक्स-फ्री होता है (बशर्ते कर्मचारी का सालाना अंशदान ₹2.5 लाख तक हो; सरकारी कर्मचारियों के लिए ₹5 लाख)।
-
तीसरा एग्जेंप्शन (निकासी पर छूट): 5 वर्ष की निरंतर सेवा पूरी करने के बाद रिटायरमेंट या नौकरी छोड़ने पर मिलने वाला पूरा मैच्योरिटी कॉर्पस शत-प्रतिशत टैक्स-फ्री होता है।
अब इसकी तुलना शेयर बाजार और इक्विटी म्यूचुअल फंड से कीजिए। केंद्र सरकार के नए बजट प्रावधानों के अनुसार, शेयर बाजार में 1 साल से अधिक समय तक रखे गए शेयरों या म्यूचुअल फंड्स पर होने वाले लॉन्ग टर्म कैपिटल गेन्स (LTCG) पर 12.5 प्रतिशत का टैक्स देना अनिवार्य है (₹1.25 लाख से ऊपर के मुनाफे पर)। वहीं 1 साल से पहले मुनाफा निकालने पर 20 प्रतिशत का शॉर्ट टर्म कैपिटल गेन्स (STCG) टैक्स कटता है। ईपीएफ में चक्रवृद्धि से बना करोड़ों का फंड बिना किसी टैक्स कटौती के पूरा का पूरा कर्मचारी की जेब में आता है, जो शेयर बाजार के पोस्ट-टैक्स रिटर्न को कड़ी मात देता है।
कर्मचारियों की सुविधा के लिए दोनों वित्तीय साधनों की ताकत और सीमाओं की सीधी तुलना इस तालिका से समझी जा सकती है:
| पैमाना / वित्तीय फीचर | कर्मचारी भविष्य निधि (EPF) | शेयर बाजार / इक्विटी म्यूचुअल फंड्स |
| पूंजी की सुरक्षा (Capital Safety) | 100% सॉवरेन गारंटी (शून्य जोखिम) | उच्च जोखिम (बाजार के उतार-चढ़ाव पर निर्भर) |
| सालाना रिटर्न का स्वरूप | 8.25% प्रति वर्ष (निश्चित और स्थिर) | 0% से 15%+ (अनिश्चित, निगेटिव भी संभव) |
| नियोक्ता का योगदान | कंपनी देती है 12% अतिरिक्त फंड | कोई अतिरिक्त योगदान नहीं, 100% खुद का पैसा |
| टैक्स व्यवस्था (Tax Status) | EEE दर्जा (छूट सीमा के भीतर पूर्ण टैक्स-फ्री) | LTCG पर 12.5% और STCG पर 20% टैक्स लागू |
| अतिरिक्त बीमा सुरक्षा | ₹7 लाख तक का मुफ्त जीवन बीमा (EDLI) | शून्य (अलग से टर्म इंश्योरेंस खरीदना होगा) |
| पेंशन सुविधा | 58 की उम्र के बाद आजीवन मासिक पेंशन (EPS) | कोई पेंशन गारंटी नहीं (डिविडेंड बाजार पर निर्भर) |
| अदालती कुर्की से सुरक्षा | कानूनन कोई बैंक या कोर्ट कुर्क नहीं कर सकता | दिवालिया होने पर कोर्ट द्वारा जब्त किया जा सकता है |
बहुत कम वेतनभोगी कर्मचारियों को इस बात का ज्ञान होता है कि ईपीएफ का सदस्य बनते ही उन्हें कर्मचारी जमा-संबद्ध बीमा योजना (EDLI Scheme 1976) के तहत एक बड़ा जीवन बीमा कवर स्वतः प्राप्त हो जाता है।
इस योजना की सबसे खास बातें:
-
यदि किसी कर्मचारी की सेवाकाल के दौरान किसी भी कारणवश (बीमारी, दुर्घटना या स्वाभाविक) असमय मृत्यु हो जाती है, तो उसके नॉमिनी या कानूनी वारिस को अधिकतम 7 लाख रुपये तक की एकमुश्त बीमा राशि का भुगतान किया जाता है।
-
इस बीमा कवर के लिए कर्मचारी के वेतन से 1 रुपया भी प्रीमियम के रूप में नहीं काटा जाता; इसका पूरा प्रीमियम (0.5%) नियोक्ता द्वारा वहन किया जाता है।
-
न्यूनतम क्लेम राशि भी ₹2.5 लाख तय की गई है।
शेयर बाजार या डीमैट अकाउंट में पैसा लगाने पर ऐसा कोई सुरक्षा कवच नहीं मिलता; यदि किसी ट्रेडर की असामयिक मृत्यु हो जाए, तो उसके परिवार को केवल वही रकम मिलती है जो खाते में बची हो, कोई अतिरिक्त बीमा सहायता नहीं मिलती। ईपीएफओ का यह इनबिल्ट इंश्योरेंस आर्थिक रूप से कमजोर परिवारों के लिए मुश्किल वक्त में जीवनदान साबित होता है।
शेयर बाजार में निवेश करने वाला व्यक्ति जब रिटायर होता है, तो उसे हमेशा यह डर सताता रहता है कि यदि बाजार में मंदी आ गई तो उसका रिटायरमेंट फंड तेजी से घटने लगेगा और नियमित आय का क्या होगा। ईपीएफ प्रणाली में इसका भी एक मुकम्मल हल मौजूद है जिसे ‘कर्मचारी पेंशन योजना’ (EPS-95) कहा जाता है।
कंपनी द्वारा जमा किए जाने वाले 12% अंशदान में से 8.33% हिस्सा (अधिकतम ₹15,000 की वैधानिक वेतन सीमा पर ₹1,250 प्रति माह) सीधे पेंशन फंड में जाता है। यदि किसी कर्मचारी ने अपने पूरे करियर में 10 वर्ष या उससे अधिक की निरंतर सेवा पूरी कर ली है, तो वह 58 वर्ष की आयु पूरी होने के बाद आजीवन मासिक पेंशन पाने का हकदार बन जाता है। पेंशनभोगी की मृत्यु के पश्चात उसकी विधवा/विधुर को पारिवारिक पेंशन और बच्चों को 25 वर्ष की उम्र तक बाल पेंशन मिलती है। यह पेंशन शेयर बाजार के मूड पर निर्भर नहीं करती, बल्कि सरकार के तय फॉर्मूले के अनुसार हर महीने की पहली तारीख को बैंक खाते में क्रेडिट होती है।
ईपीएफ का छठा और सबसे शक्तिशाली पहलू उसका कानूनी सुरक्षा कवच है, जिसके बारे में 99 प्रतिशत लोगों को जानकारी नहीं होती। कर्मचारी भविष्य निधि एवं प्रकीर्ण उपबंध अधिनियम, 1952 की धारा 10 (Section 10 of EPF Act) तथा सिविल प्रक्रिया संहिता (CPC) की धारा 60 के तहत पीएफ खाते में जमा राशि को पूर्ण कानूनी संरक्षण प्राप्त है।
इसका सीधा अर्थ यह है कि:
-
यदि कोई व्यक्ति व्यापार में भारी घाटे में चला जाए, दिवालिया घोषित हो जाए, या उस पर करोड़ों रुपये का बैंक कर्ज बकाया हो जाए, तब भी देश की कोई भी अदालत, आयकर विभाग या पुलिस उसके पीएफ के पैसे को कुर्क (Attach), जब्त या फ्रीज नहीं कर सकती।
-
कर्ज वसूली न्यायाधिकरण (DRT) या कोई भी लेनदार आपके पीएफ बैलेंस से अपने बकाए की वसूली नहीं कर सकता।
इसके विपरीत, यदि आपके पास शेयर बाजार, म्यूचुअल फंड या बैंक बचत खाते में शेयर या नकदी है, तो अदालत के आदेश या दिवालियापन की स्थिति में बैंक और रिकवरी एजेंसियां उन सभी संपत्तियों को एक झटके में सीज कर सकती हैं। पीएफ का पैसा सिर्फ और सिर्फ कर्मचारी और उसके आश्रित परिवार के बुढ़ापे और भरण-पोषण के लिए आरक्षित होता है।
इस पूरे वित्तीय विश्लेषण का निष्कर्ष यह बिल्कुल नहीं है कि शेयर बाजार खराब है। लंबी अवधि में मुद्रास्फीति (महंगाई) को मात देने और वेल्थ क्रिएशन के लिए इक्विटी और म्यूचुअल फंड एसआईपी (SIP) बेहद जरूरी साधन हैं। लेकिन समझदारी दोनों के सही संतुलन (Asset Allocation) में है। ईपीएफ आपके वित्तीय पोर्टफोलियो की ‘मजबूत और अटूट नींव’ है, जबकि शेयर बाजार उस नींव पर खड़ी की जाने वाली ‘मंजिलें’ हैं।
यदि आप शेयर बाजार की चमक-दमक के पीछे भागकर अपने पीएफ कंट्रीब्यूशन को कम करने, वीपीएफ (VPF) बंद करने या नौकरी बदलते समय बार-बार पीएफ का पैसा निकालकर खर्च करने की गलती कर रहे हैं, तो आप अपने भविष्य के साथ खिलवाड़ कर रहे हैं। सबसे आदर्श रणनीति यह है कि अपने वेतन से पीएफ के 12% अंशदान और कंपनी के 12% मैचिंग फंड को अनुशासित रूप से 58 साल की उम्र तक चुपचाप बढ़ने दें। इसके अलावा आपके पास जो अतिरिक्त मासिक बचत (Surplus) बचती है, उसे इंडेक्स फंड, लार्ज-कैप या फ्लेक्सी-कैप म्यूचुअल फंड्स में एसआईपी के जरिए निवेश करें। जब आपके पास ईपीएफ के रूप में 8.25% ब्याज, टैक्स-फ्री रिटर्न और सरकारी गारंटी का मजबूत सुरक्षा कवच रहेगा, तभी आप शेयर बाजार के उतार-चढ़ाव को बिना किसी घबराहट के झेल सकेंगे और रिटायरमेंट के समय वास्तविक रूप से आर्थिक रूप से स्वतंत्र और संपन्न बन सकेंगे।