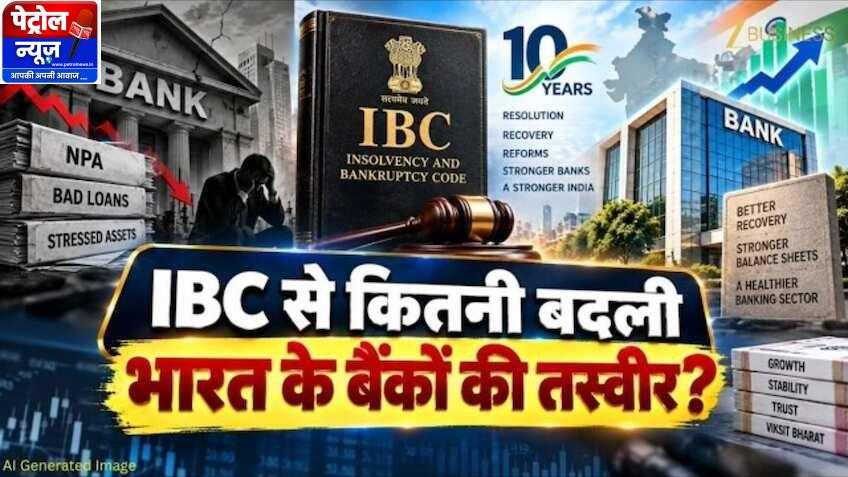
भारतीय वित्तीय प्रणाली और कॉर्पोरेट जगत के इतिहास में वर्ष 2016 में लागू किया गया ‘इंसॉल्वेंसी एंड बैंकरप्सी कोड’ (IBC) सबसे बड़ा और परिवर्तनकारी आर्थिक सुधार साबित हुआ है। आज जब इस ऐतिहासिक कानून के 10 वर्ष पूरे हो चुके हैं, तो देश के बैंकिंग परिदृश्य की तस्वीर पूरी तरह बदल चुकी है। वर्ष 2017-18 के दौरान जब देश के अनुसूचित वाणिज्यिक बैंकों (SCBs) का ग्रॉस एनपीए (Gross NPA) 11.8 प्रतिशत के खतरनाक स्तर पर पहुंच गया था, तब बैंकिंग सेक्टर गहरे संकट में फंसा हुआ माना जा रहा था। बैंकों की पूंजी डूबते कर्जों में फंसी थी और नए कर्जे देने की क्षमता लगभग समाप्त हो चुकी थी। किंतु वित्त मंत्रालय के ताजा आंकड़ों के अनुसार, मार्च 2026 तक अनुसूचित वाणिज्यिक बैंकों का ग्रॉस एनपीए अनुपात घटकर 1.73 प्रतिशत के ऐतिहासिक निचले स्तर पर आ चुका है। यह आंकड़ा न केवल बैंकों की मजबूत होती वित्तीय सेहत की गवाही देता है, बल्कि भारत के ऋण-संस्कृति (Credit Culture) में आए युगांतकारी बदलाव को भी दर्शाता है।
आईबीसी से पहले भारत में रिकवरी का ढांचा बेहद कमजोर और कानूनी पचड़ों में उलझा हुआ था। उस दौर में बोर्ड फॉर इंडस्ट्रियल एंड फाइनेंशियल रिकंस्ट्रक्शन (BIFR) और डेट रिकवरी ट्रिब्यूनल्स (DRT) के जरिए वसूली की प्रक्रिया 6 से 8 साल तक खिंच जाती थी। उद्योगपतियों में यह धारणा घर कर चुकी थी कि ‘कंपनी भले ही दिवालिया हो जाए, लेकिन प्रमोटर हमेशा अमीर रहेगा।’ बैंक केवल संपत्तियां नीलाम करने के लिए अदालतों के चक्कर काटते रहते थे और अंत में एक रुपये पर महज 15 से 20 पैसे ही वसूल हो पाते थे।
आईबीसी ने इस पूरे समीकरण को पलट दिया और ‘डेटर-इन-कंट्रोल’ (Debtor-in-Control) व्यवस्था को खत्म कर ‘क्रेडिटर-इन-कंट्रोल’ (Creditor-in-Control) मॉडल स्थापित किया। आईबीसी की धारा 29A के तहत यह अनिवार्य कर दिया गया कि अगर कोई प्रमोटर जानबूझकर कर्ज नहीं चुकाता है, तो वह अपनी ही कंपनी की नीलामी प्रक्रिया में दोबारा बोली नहीं लगा सकता। कंपनी पर से अपना नियंत्रण छिन जाने के इसी खौफ ने कॉर्पोरेट प्रमोटरों के व्यवहार में क्रांतिकारी बदलाव ला दिया।
इंसॉल्वेंसी एंड बैंकरप्सी बोर्ड ऑफ इंडिया (IBBI) और कॉर्पोरेट मामलों के मंत्रालय के संकलित आंकड़ों के मुताबिक, आईबीसी ने पिछले एक दशक में अभूतपूर्व वित्तीय परिणाम दिए हैं:
-
सीधी वसूली का रिकॉर्ड: स्वीकृत रेजोल्यूशन प्लान्स के जरिए वित्तीय लेनदारों (वित्तीय व परिचालन लेनदारों) ने ₹4.32 लाख करोड़ से अधिक की राशि की प्रत्यक्ष रिकवरी सुनिश्चित की है।
-
लिक्विडेशन वैल्यू से बेहतर रिटर्न: रेजोल्यूशन में गई कंपनियों में बैंकों को लिक्विडेशन वैल्यू की तुलना में औसतन 167 प्रतिशत और फेयर वैल्यू की तुलना में लगभग 95 प्रतिशत मूल्य की प्राप्ति हुई है।
-
प्री-एडमिशन सेटलमेंट का चमत्कार: कानून का सबसे बड़ा प्रभाव ट्रिब्यूनल के बाहर दिखा। नेशनल कंपनी लॉ ट्रिब्यूनल (NCLT) में मामला औपचारिक रूप से दर्ज होने से पहले ही करीब 30,000 से अधिक कंपनियों ने ₹14 लाख करोड़ से अधिक के बकाये का निपटारा बैंकों के साथ समझौता करके कर लिया।
-
पुनर्जीवित हुईं कंपनियां: आईबीसी का प्राथमिक उद्देश्य कंपनियों को बंद करना नहीं, बल्कि उन्हें बचाना था। बंद हुए कुल मामलों में से लगभग 58 प्रतिशत (4,000 से अधिक कंपनियां) का सफल पुनरुद्धार हुआ और वे नए सक्षम प्रबंधन के तहत दोबारा चालू हो सकीं।
आईबीसी के प्रभाव से भारत का ‘ट्विन बैलेंस शीट प्रॉब्लम’ (जिसमें बैंक और कॉर्पोरेट दोनों की बैलेंस शीट खस्ताहाल थी) अब ‘ट्विन बैलेंस शीट एडवांटेज’ में बदल चुका है।
सार्वजनिक क्षेत्र के बैंकों (PSBs) का एनपीए मार्च 2021 के ₹6.16 लाख करोड़ से गिरकर मार्च 2026 में ₹2.45 लाख करोड़ रह गया है। इसी प्रकार निजी बैंकों का फंसा कर्ज भी घटकर ₹1.26 लाख करोड़ पर आ गया है। बैंकों का प्रोविजन कवरेज रेशियो (PCR) अब 75 से 80 प्रतिशत से ऊपर बना हुआ है, जबकि पूंजी पर्याप्तता अनुपात (CRAR) 16 से 17 प्रतिशत के मजबूत स्तर पर है। इसके चलते भारतीय स्टेट बैंक (SBI), पंजाब नेशनल बैंक, बैंक ऑफ बड़ौदा, एचडीएफसी बैंक और आईसीआईसीआई बैंक जैसे बड़े वित्तीय संस्थान अब रिकॉर्ड मुनाफा दर्ज कर रहे हैं और देश के बुनियादी ढांचा व मैन्युफैक्चरिंग सेक्टर को बड़े पैमाने पर नया कर्ज देने की स्थिति में आ गए हैं।
सफलता के इन प्रभावशाली आंकड़ों के बावजूद, अपने 10वें साल में आईबीसी के सामने कुछ गंभीर संरचनात्मक चुनौतियां भी उभरकर सामने आई हैं:
-
समयसीमा का उल्लंघन: कानून के अनुसार किसी भी कंपनी का रेजोल्यूशन 180 से 270 दिनों (अधिकतम 330 दिन) के भीतर पूरा होना चाहिए था। लेकिन वर्तमान में जटिल कानूनी मुकदमों और बार-बार अपीलों के कारण औसत रेजोल्यूशन समय बढ़कर 700 से 740 दिनों के पार पहुंच गया है।
-
बड़ा हेयरकट (Haircut): कई पुराने और बड़े मामलों में बैंकों को 70 से 80 प्रतिशत तक का भारी हेयरकट (नुकसान) उठाना पड़ा है। विशेषकर वित्तीय वर्ष 2025-26 में कुल क्लेम के मुकाबले औसत रिकवरी दर गिरकर 23-24 प्रतिशत तक आंकी गई, जो चिंता का विषय है।
-
NCLT में जजों की कमी: देश भर की एनसीएलटी बेंचों में रिक्तियों और अपर्याप्त न्यायिक बुनियादी ढांचे के चलते मामलों की पेंडेंसी बढ़ती जा रही है।
आईबीसी के अगले दशक को और अधिक प्रभावी बनाने के लिए सरकार अब व्यापक संशोधनों पर काम कर रही है। इसमें रियल एस्टेट परियोजनाओं के लिए प्रोजेक्ट-वाइज इंसॉल्वेंसी, पूरी प्रक्रिया को मानवीय हस्तक्षेप से मुक्त करने के लिए अत्याधुनिक आईटी-इनेबल्ड ई-प्लेटफॉर्म और विदेशी संपत्तियों की वसूली के लिए ‘क्रॉस-बॉर्डर इंसॉल्वेंसी फ्रेमवर्क’ को लागू करना शामिल है। कुल मिलाकर, आईबीसी के 10 वर्षों ने यह साबित कर दिया है कि एक कड़ा और पारदर्शी कानून किस तरह एक चरमराते हुए बैंकिंग तंत्र को दुनिया के सबसे लचीले और मजबूत वित्तीय स्तंभों में तब्दील कर सकता है।