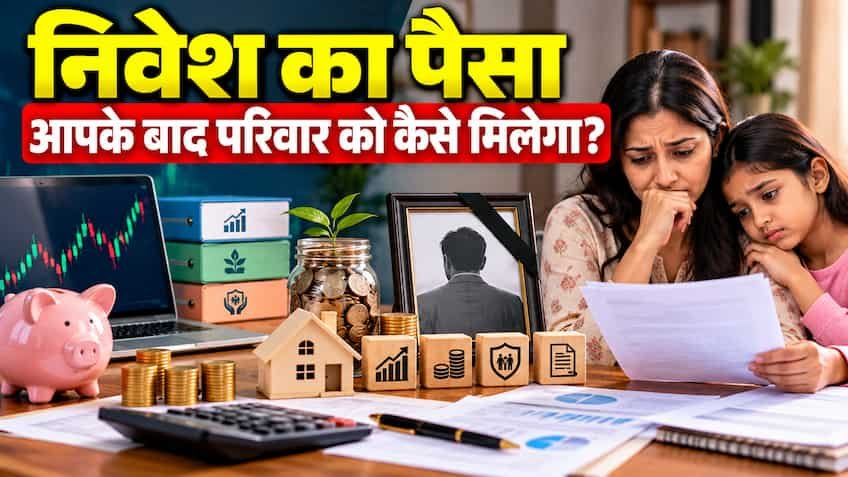
जिंदगी अनिश्चितताओं से भरी है। हर कमाने वाला व्यक्ति दिन-रात पसीना बहाकर बैंक फिक्स्ड डिपॉजिट (FD), म्यूचुअल फंड्स, शेयर बाजार (डीमैट अकाउंट), पीपीएफ और जीवन बीमा में निवेश इसलिए करता है ताकि किसी भी आपात स्थिति या असमय अनहोनी के समय उसके परिवार, पत्नी और बच्चों को आर्थिक तंगी का सामना न करना पड़े। लेकिन अधिकांश लोग निवेश करते समय या खाता खोलते समय एक बेहद छोटा मगर सबसे अहम काम टाल देते हैं—नॉमिनेशन (Nomination) दर्ज कराना। वित्तीय विशेषज्ञों के अनुसार, देश के बैंकों, जीवन बीमा कंपनियों और म्यूचुअल फंड हाउसेज में बिना दावे के पड़े हजारों करोड़ रुपये (Unclaimed Assets) का सबसे बड़ा कारण सही नॉमिनी का दर्ज न होना या पुराना विवरण अपडेट न होना है। यदि खाताधारक के साथ कोई अनहोनी हो जाए और खाते में नॉमिनी का नाम न हो, तो उस पैसे को पाने के लिए परिजनों को अदालतों के चक्कर काटने, सक्सेशन सर्टिफिकेट बनवाने और महीनों तक कानूनी लड़ाइयों से जूझना पड़ता है।
यदि किसी खातेदार की आकस्मिक मृत्यु हो जाती है और उसके वित्तीय खातों में कोई वैध नॉमिनी पंजीकृत नहीं है, तो परिवार को मिलने वाली राहत उलझन में बदल जाती है:
सक्सेशन सर्टिफिकेट (Succession Certificate) की अनिवार्यता: बैंक या वित्तीय संस्थान बिना वैध उत्तराधिकार प्रमाण पत्र या प्रोबेट (Probate of Will) के जमा पूंजी रिलीज नहीं करते। इसे कोर्ट से बनवाने में 6 महीने से लेकर 2 साल तक का समय और मोटी कानूनी फीस लग जाती है।
सभी कानूनी वारिसों की एनओसी (NOC): मृतक के सभी विधिक उत्तराधिकारियों (माता, पत्नी, बच्चे, भाई-बहन आदि) के अनापत्ति प्रमाणपत्र और शपथ पत्र जुटाने पड़ते हैं। यदि परिवार में आपसी मतभेद हो, तो विवाद वर्षों तक लटक जाता है।
इमरजेंसी फंड का अटक जाना: जिस पैसे की जरूरत परिवार को तत्काल भरण-पोषण, बच्चों की स्कूल फीस या कर्ज चुकाने के लिए होती है, वह महीनों तक ‘फ्रीज’ पड़ा रहता है।
सरकारी फंड (IEPF) में ट्रांसफर: कई वर्षों तक खाता अनक्लेम्ड रहने पर बैंक या कंपनियां उस फंड को ‘इन्वेस्टर एजुकेशन एंड प्रोटेक्शन फंड’ (IEPF) या ‘डिपॉजिटर एजुकेशन एंड अवेयरनेस फंड’ (DEAF) में भेज देती हैं, जहां से क्लेम पाना और जटिल हो जाता है।
बहुत से लोग यह भ्रम पाल बैठते हैं कि जिसे नॉमिनी बना दिया, सारा पैसा उसी की निजी संपत्ति बन जाएगा। भारतीय कानूनों के अनुसार दोनों में स्पष्ट अंतर है:
नॉमिनी केवल ट्रस्टी (Caretaker) होता है: कानूनन नॉमिनी केवल वह व्यक्ति होता है जिसे वित्तीय संस्थान कानूनी औपचारिकताओं के बाद सुरक्षित पैसा सौंप देता है। वह उस पैसे का कानूनी मालिक नहीं, बल्कि संरक्षक होता है।
कानूनी उत्तराधिकारी का अधिकार: मृतक द्वारा बनाई गई ‘वसीयत’ (Will) या उत्तराधिकार कानून (Hindu Succession Act आदि) के तहत जो वास्तविक वारिस होते हैं, नॉमिनी की जिम्मेदारी होती है कि वह पैसा उन सभी हकदारों में नियमानुसार बांटे।
विवाद से बचने का सबसे अच्छा तरीका: हमेशा अपनी पत्नी, बच्चों या जिन्हें आप अपनी संपत्ति का वास्तविक हकदार बनाना चाहते हैं, उन्हीं को प्रत्येक निवेश में प्राथमिक नॉमिनी बनाएं।
अपनी अनुपस्थिति में परिवार को वित्तीय सुरक्षा देने के लिए अपने सभी पोर्टफोलियो में नॉमिनी का विवरण तुरंत अपडेट करें:
बैंक बचत खाते और फिक्स्ड डिपॉजिट (FD/RD): नेट बैंकिंग या मोबाइल ऐप में लॉगिन करके ‘Nominee Details’ सेक्शन में जाएं। फॉर्म DA-1 के जरिए नॉमिनी का नाम, जन्मतिथि और संबंध दर्ज करें।
म्यूचुअल फंड और डीमैट अकाउंट: सेबी (SEBI) के नियमों के अनुसार डीमैट और म्यूचुअल फंड फोलियो में नॉमिनेशन अनिवार्य है। आप CAMS, KFintech पोर्टल या अपने ब्रोकर ऐप (Zerodha, Groww, AngelOne आदि) से 3 नॉमिनी तक जोड़ सकते हैं और प्रतिशत हिस्सेदारी (जैसे पत्नी 50%, दोनों बच्चे 25-25%) तय कर सकते हैं।
कर्मचारी भविष्य निधि (EPF / EPS): EPFO के यूनिफाइड मेंबर पोर्टल पर जाकर ‘e-Nomination’ तुरंत फाइल करें। इसमें आधार आधारित ई-हस्ताक्षर के जरिए पत्नी और बच्चों का विवरण फोटो सहित दर्ज होता है, जिससे पेंशन (EPS) और ईडीएलआई (EDLI) बीमा क्लेम स्वतः सुरक्षित हो जाता है।
जीवन बीमा और टर्म प्लान (Insurance Policies): बीमा पॉलिसी में ‘बेनिफिशियल नॉमिनी’ (Beneficial Nominee) का प्रावधान होता है। यदि आप पत्नी, बच्चों या माता-पिता को नॉमिनी बनाते हैं, तो वे ही अंतिम लाभार्थी होते हैं और कोई अन्य लेनदार उस पर दावा नहीं कर सकता।
पीपीएफ (PPF) और सुकन्या समृद्धि खाता: पोस्ट ऑफिस या बैंक शाखा जाकर फॉर्म-ई (Form E) भरकर नॉमिनी का नाम दर्ज कराएं।
नॉमिनेशन करने के साथ-साथ सबसे महत्वपूर्ण कदम यह है कि आपके परिवार को यह जानकारी होनी चाहिए कि आपने कहां-कहां निवेश किया है। इसके लिए एक सुरक्षित डायरी या पासवर्ड-प्रोटेक्टेड डिजिटल डॉक्यूमेंट (Financial Diary) तैयार करें, जिसे परिवार के साथ साझा करें। इसमें निम्नलिखित ब्योरा शामिल होना चाहिए:
सभी बैंक खातों के नंबर और शाखा का नाम।
डीमैट अकाउंट आईडी, फोलियो नंबर और ब्रोकर का नाम।
जीवन बीमा, टर्म प्लान और हेल्थ पॉलिसी के नंबर और हेल्पलाइन कॉन्टैक्ट्स।
लॉकर नंबर और उसकी चाबियों की लोकेशन।
पैन कार्ड, आधार कार्ड और वसीयत (यदि बनाई हो) की मूल प्रतियां।
यह 15 मिनट का छोटा सा काम आपके न रहने पर आपके परिवार को दर-दर भटकने और मानसिक यंत्रणा से बचाएगा और आपकी मेहनत की हर पाई का सही सुरक्षा चक्र उनके लिए सुनिश्चित करेगा।