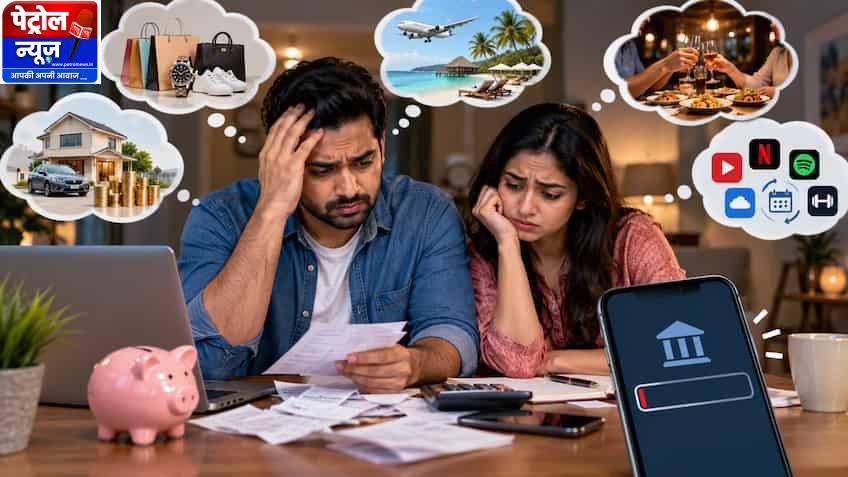
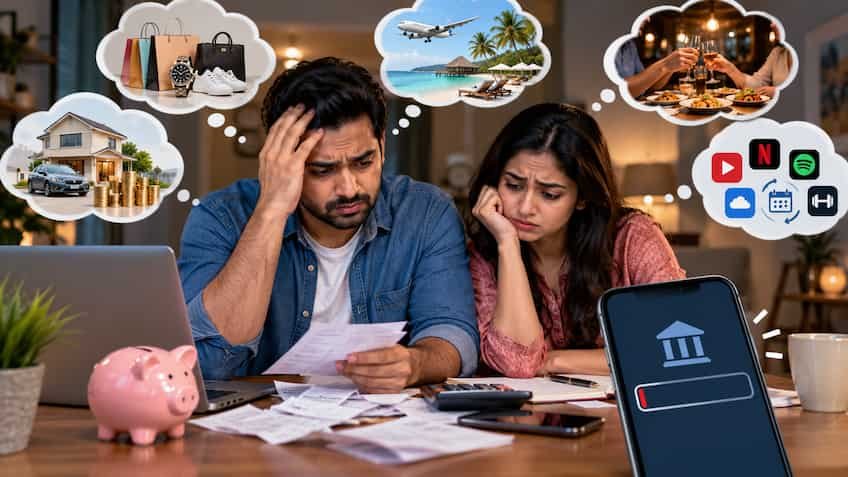
महानगरों और बड़े शहरों में रहने वाले कामकाजी जोड़ों के बीच इन दिनों एक अजीब सी उलझन तेजी से बढ़ रही है। घर में दोहरी कमाई (Dual Income) आ रही है, दोनों पार्टनर अच्छे पैकेज पर काम कर रहे हैं, फिर भी महीने के आखिरी हफ्ते में बैंक बैलेंस लगभग शून्य हो जाता है। क्रेडिट कार्ड के बिल देखकर पसीने छूटते हैं और समझ ही नहीं आता कि लाखों रुपये की संयुक्त आमदनी आखिर खर्च कहां हो गई। दिल्ली-एनसीआर, मुंबई, बेंगलुरु, लखनऊ या हैदराबाद जैसे शहरों में रहने वाले नौकरीपेशा कपल्स के लिए यह एक आम समस्या बन चुकी है। फाइनेंस विशेषज्ञों की मानें तो इसका कारण कम आमदनी नहीं, बल्कि वित्तीय तालमेल और बुनियादी बजटिंग का अभाव है।
भारतीय परिवारों में पैसों को लेकर खुलकर बात करने की हिचकिचाहट अब भी देखी जाती है। जब दोनों पार्टनर कमा रहे होते हैं, तो अक्सर यह मान लिया जाता है कि खर्चे अपने आप मैनेज हो रहे हैं। एक साथी घर का किराया और बिजली बिल दे रहा है, तो दूसरा ग्रॉसरी और बाहर खाने का खर्च उठा रहा है। लेकिन कोई भी बैठकर यह तय नहीं करता कि महीने भर में कुल बचत कितनी होनी चाहिए। भविष्य के लक्ष्य जैसे नया घर खरीदना, कार लेना, रिटायरमेंट या बच्चों की उच्च शिक्षा के लिए कोई स्पष्ट रूपरेखा नहीं होती। जब तक कमाई और खर्च का संयुक्त खाका तैयार नहीं होगा, तब तक पैसा पानी की तरह बहता रहेगा।
कमाई बढ़ने के साथ-साथ जीवनशैली के खर्चों का बढ़ना स्वाभाविक है, लेकिन इसे जरूरत से ज्यादा बढ़ा लेना वित्तीय संकट का मुख्य कारण बनता है। इसे अर्थशास्त्र की भाषा में ‘लाइफस्टाइल क्रीप’ या ‘लाइफस्टाइल इन्फ्लेशन’ कहा जाता है। वीकेंड पर महंगे कैफे में जाना, हर छह महीने में नया गैजेट या स्मार्टफोन अपग्रेड करना, ब्रांडेड कपड़ों की शॉपिंग और सोशल मीडिया पर दिखने वाली भव्य छुट्टियों की होड़ में अनाप-शनाप खर्च करना बजट को पूरी तरह बिगाड़ देता है। पार्टनर यह सोचकर खर्च करते रहते हैं कि अगली सैलरी आते ही सब संभल जाएगा, लेकिन हकीकत में वे एक ऐसे चक्रव्यूह में फंस जाते हैं जहां बचत की गुंजाइश खत्म हो जाती है।
क्रेडिट कार्ड सहूलियत के लिए होते हैं, लेकिन अनुशासन की कमी इन्हें सबसे बड़ा कर्ज का जाल बना देती है। कई कपल्स ‘नो कॉस्ट ईएमआई’ और ‘बाय नाउ पे लेटर’ के झांसे में आकर ऐसी चीजें भी खरीद लेते हैं जिनकी उन्हें तुरंत जरूरत नहीं होती। जब महीने की पहली तारीख को सैलरी आती है, तो उसका एक बड़ा हिस्सा सीधे क्रेडिट कार्ड के बिल और पर्सनल लोन की किस्तों में कट जाता है। हाथ में जो रकम बचती है, वह घर के रोजमर्रा के खर्चों के लिए भी कम पड़ जाती है। इसके बाद बचे हुए दिनों का गुजारा करने के लिए फिर से क्रेडिट कार्ड स्वाइप किया जाता है, जिससे यह सिलसिला कभी खत्म ही नहीं होता।
आमतौर पर दोहरी आय वाले जोड़ों को लगता है कि अगर किसी एक की नौकरी चली भी जाए या कोई संकट आए, तो दूसरे की आमदनी से सब संभल जाएगा। यह अति-आत्मविश्वास भारी पड़ सकता है। मेडिकल इमरजेंसी, अचानक नौकरी छूटना या परिवार में कोई बड़ा संकट आने पर जब पर्याप्त इमरजेंसी फंड (कम से कम 6 महीने का खर्च) नहीं होता, तो निवेश तोड़ना पड़ता है या भारी ब्याज पर कर्ज लेना पड़ता है। इसके अलावा, दोनों पार्टनर्स के पास पर्याप्त टर्म इंश्योरेंस और कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस का न होना भी मेहनत से बचाई गई सारी पूंजी को एक झटके में खत्म कर सकता है।
ज्यादातर कामकाजी कपल्स वित्तीय वर्ष के आखिरी महीनों में यानी जनवरी से मार्च के बीच हड़बड़ी में टैक्स बचाने के रास्ते ढूंढते हैं। बिना सोचे-समझे ऐसी पॉलिसियां या स्कीम्स ले ली जाती हैं जिनका रिटर्न महंगाई दर को भी मात नहीं दे पाता। इसके अलावा, बचत को सिर्फ सेविंग्स अकाउंट में पड़े रहने देना भी एक बड़ी चूक है, क्योंकि बचत खाते में पड़ा पैसा न सिर्फ खर्च होने के जोखिम में रहता है बल्कि उस पर मिलने वाला ब्याज महंगाई से कम होता है। सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP), म्यूचुअल फंड्स, पब्लिक प्रॉविडेंट फंड (PPF) और इक्विटी में नियमित निवेश न करने से कंपाउंडिंग का फायदा नहीं मिल पाता।
इस स्थिति से बाहर निकलने के लिए पति-पत्नी को मिलकर एक पारदर्शी वित्तीय योजना बनानी चाहिए। इसके लिए 50:30:20 का नियम सबसे कारगर माना जाता है, जिसमें कुल आमदनी का 50 प्रतिशत अनिवार्य जरूरतों (किराया, राशन, बिल) पर, 30 प्रतिशत जीवनशैली और व्यक्तिगत इच्छाओं पर, और कम से कम 20 प्रतिशत हिस्सा अनिवार्य रूप से निवेश और बचत में जाना चाहिए। दोनों पार्टनर्स को मिलकर एक संयुक्त बैंक खाता खोलना चाहिए जिसमें घर के साझा खर्चों और बचत की रकम डाली जाए, जबकि कुछ हिस्सा अपने-अपने व्यक्तिगत खातों में भी रखा जा सकता है। हर महीने के अंत में बैठकर खर्चों की समीक्षा करना और आने वाले महीने की योजना बनाना बैंक बैलेंस को सुरक्षित रखने की सबसे मजबूत आदत है।