
डिजिटल भुगतान के इस दौर में यूनिफाइड पेमेंट्स इंटरफेस (UPI) भारत में लेन-देन का सबसे लोकप्रिय जरिया बन चुका है। चाय की थड़ी से लेकर बड़े इलेक्ट्रॉनिक्स शोरूम तक, हर जगह क्यूआर कोड स्कैन करके भुगतान किया जा रहा है। हालांकि, व्यापारियों, दुकानदारों और फ्रीलांसर्स के बीच यूपीआई पर लगने वाले मर्चेंट डिस्काउंट रेट (MDR) यानी ट्रांजैक्शन चार्ज को लेकर अक्सर भ्रम की स्थिति बनी रहती है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) द्वारा 2,000 रुपये से अधिक के चुनिंदा भुगतानों पर इंटरचेंज फीस की गाइडलाइंस जारी किए जाने के बाद से यह सवाल बार-बार उठता है कि यदि किसी क्यूआर कोड या खाते पर रोजाना सिर्फ एक बार 5,000 रुपये का ट्रांजैक्शन हो, तो क्या उस पर अतिरिक्त शुल्क या एमडीआर काटा जाएगा?
इसका सीधा और स्पष्ट उत्तर है: बिल्कुल नहीं।
यदि 5,000 रुपये का यह ट्रांजैक्शन ग्राहक के बैंक खाते से सीधे मर्चेंट (दुकानदार) के बैंक खाते में हो रहा है, तो इस पर 0% MDR लागू होता है।
शून्य एमडीआर (Zero MDR) नीति: भारत सरकार और वित्त मंत्रालय के मौजूदा नियमों के अनुसार, रूपे (RuPay) डेबिट कार्ड और सामान्य बैंक-टू-बैंक यूपीआई भुगतानों पर शून्य एमडीआर का प्रावधान लागू है।
ग्राहक और दुकानदार दोनों सुरक्षित: चाहे पेमेंट 100 रुपये का हो, 5,000 रुपये का हो या 1 लाख रुपये की दैनिक सीमा तक का हो, यदि भुगतान सीधे बैंक अकाउंट से लिंक यूपीआई ऐप (जैसे Google Pay, PhonePe, Paytm, BHIM) के जरिए किया गया है, तो न तो ग्राहक से कोई अतिरिक्त पैसा कटता है और न ही दुकानदार के खाते से कोई चार्ज काटा जाता है। दुकानदार को पूरे के पूरे 5,000 रुपये ही प्राप्त होते हैं।
बाजार में जो 2,000 रुपये से अधिक की रकम पर 1.1% तक के शुल्क की चर्चा होती है, वह नियम केवल और केवल प्रीपेड पेमेंट इंस्ट्रूमेंट्स (PPI Wallets) पर लागू होता है, सामान्य यूपीआई पर नहीं।
पीपीआई वॉलेट (PPI Wallet) क्या है: यदि कोई ग्राहक अपने डिजिटल वॉलेट (जैसे Paytm Wallet, PhonePe Wallet, Amazon Pay Balance, Sodexo आदि) में पैसे लोड करके किसी मर्चेंट के क्यूआर कोड को स्कैन करता है।
शर्त 1: ट्रांजैक्शन मूल्य 2,000 रुपये से अधिक होना चाहिए (जैसे इस मामले में 5,000 रुपये)।
शर्त 2: भुगतान बैंक खाते से नहीं, बल्कि वॉलेट बैलेंस से किया गया हो।
शर्त 3: भुगतान पाने वाला व्यक्ति कोई आम नागरिक न होकर एक कमर्शियल मर्चेंट (दुकानदार) हो।
यदि ग्राहक अपने बैंक खाते के बजाय किसी वॉलेट से 5,000 रुपये का भुगतान करता है, तो उस स्थिति में मर्चेंट के अधिग्रहणकर्ता बैंक (Acquirer Bank) को वॉलेट जारीकर्ता कंपनी को इंटरचेंज फीस (0.5% से 1.1% तक, जो कैटेगरी पर निर्भर करती है) देनी पड़ सकती है। लेकिन अगर 99% मामलों की तरह ग्राहक बैंक अकाउंट यूपीआई से पिन डालकर 5,000 रुपये भेज रहा है, तो किसी तरह का कोई चार्ज लागू नहीं होता।
चार्ज और नियमों को समझने के लिए यूपीआई ट्रांसफर की दोनों श्रेणियों को जानना आवश्यक है:
P2P (Peer-to-Peer): जब एक व्यक्ति अपने दोस्त, रिश्तेदार या परिचित के मोबाइल नंबर या यूपीआई आईडी पर 5,000 रुपये भेजता है। यह पूरी तरह मुफ्त है। इस पर किसी भी स्थिति में एमडीआर या कोई अन्य सेवा शुल्क नहीं लगता।
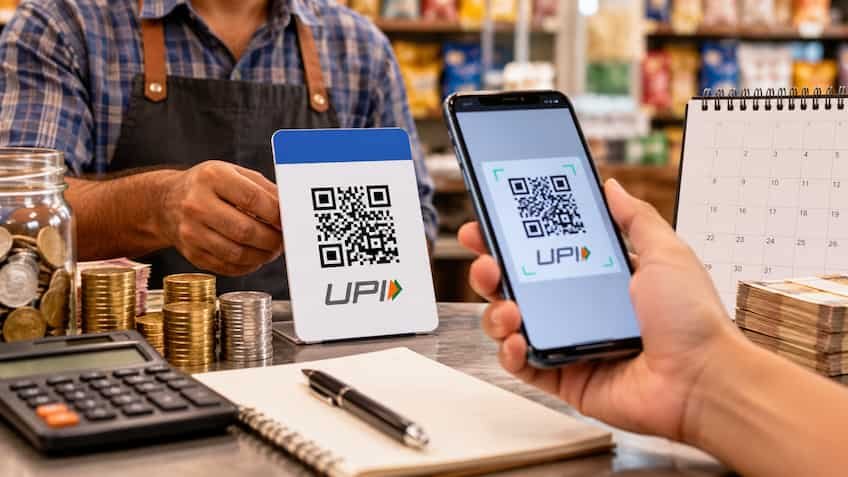
P2M (Peer-to-Merchant): जब कोई ग्राहक किसी व्यावसायिक दुकान, पेट्रोल पंप, मॉल या सर्विस सेंटर के मर्चेंट क्यूआर कोड (BharatQR / Soundbox QR) पर 5,000 रुपये स्कैन करके देता है। बैंक-टू-बैंक ट्रांसफर होने पर यह भी शत-प्रतिशत निःशुल्क है।
यद्यपि 5,000 रुपये की दैनिक ट्रांजैक्शन पर यूपीआई एमडीआर नहीं लगता, लेकिन वित्तीय पारदर्शिता के लिहाज से कुछ बातों का ध्यान रखना आवश्यक है:
सालाना टर्नओवर की गणना: यदि आपके खाते में रोजाना 5,000 रुपये आते हैं, तो महीने का कुल टर्नओवर 1,50,000 रुपये और साल का कुल लेन-देन लगभग 18,00,000 रुपये (18 लाख रुपये) हो जाता है।
अकाउंट का प्रकार: यदि आप यह लेन-देन अपने व्यक्तिगत सेविंग्स अकाउंट (Savings Account) में ले रहे हैं, तो बैंक एक वित्तीय वर्ष में 10 लाख रुपये से अधिक के नकद या उच्च-मूल्य डिजिटल लेन-देन की सूचना आयकर विभाग के एनुअल इंफॉर्मेशन स्टेटमेंट (AIS/SFT) में दर्ज कर सकता है।
व्यापारियों के लिए सलाह: यदि यह 5,000 रुपये किसी व्यावसायिक बिक्री या सेवा की आय है, तो इसे बचत खाते के बजाय ‘चालू खाते’ (Current Account) में लेना चाहिए और वित्तीय वर्ष के अंत में उचित आईटीआर (जैसे ITR-3 या ITR-4 प्रिजम्प्टिव टैक्सेशन) दाखिल करना चाहिए।
संक्षेप में, यदि रोजाना सिर्फ एक बार 5,000 रुपये की सामान्य यूपीआई पेमेंट की जा रही है, तो किसी भी प्रकार का एमडीआर या बैंक शुल्क नहीं कटेगा। ग्राहक और मर्चेंट दोनों पूरी तरह निश्चिंत होकर डिजिटल भुगतान प्रणाली का उपयोग कर सकते हैं।