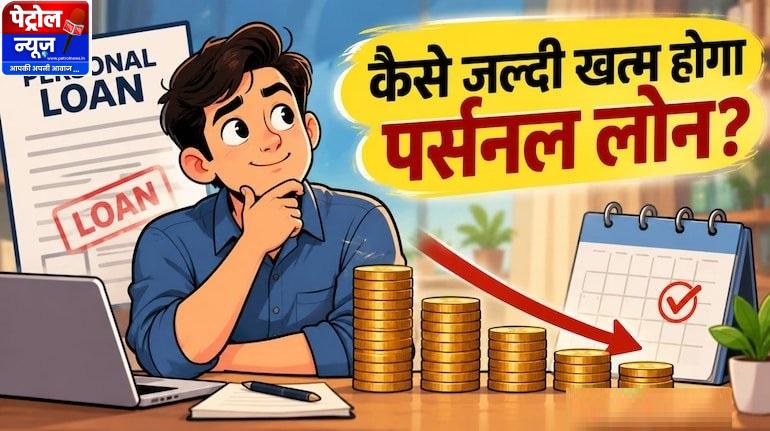
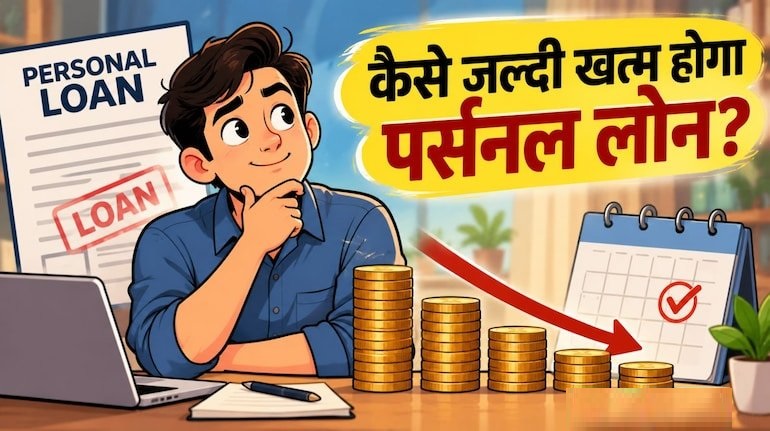
पर्सनल लोन अनसिक्योर्ड लोन की श्रेणी में आता है, जिसकी ब्याज दरें 10.50% से लेकर 18% या उससे भी अधिक सालाना तक होती हैं। जब कोई व्यक्ति ₹5 लाख से ₹10 लाख का पर्सनल लोन 5 साल के लिए लेता है, तो मूलधन चुकाने के साथ-साथ वह लाखों रुपये केवल ब्याज के रूप में बैंक को दे बैठता है।
हर महीने कटने वाली भारी ईएमआई (EMI) न केवल मासिक बजट को प्रभावित करती है, बल्कि भविष्य की बचत और निवेश के अवसरों को भी सीमित कर देती है। यदि एक सुव्यवस्थित रणनीति के साथ लोन का भुगतान किया जाए, तो 5 साल का लोन 2 से 3 साल में खत्म हो सकता है और ब्याज पर लगने वाले लाखों रुपये सीधे बचाए जा सकते हैं।
लोन चुकाने की प्रक्रिया को तेज करने के लिए निम्नलिखित 5 वित्तीय रणनीतियां सबसे कारगर साबित होती हैं:
-
1. हर साल केवल एक अतिरिक्त ईएमआई (1 Extra EMI) का भुगतान करें: साल में सामान्य तौर पर 12 ईएमआई जाती हैं। यदि आप साल में एक बार अपनी किसी बचत या इंसेंटिव से केवल 1 अतिरिक्त ईएमआई (यानी साल में 13 ईएमआई) का भुगतान करते हैं, तो 5 साल का लोन लगभग 9 से 12 महीने पहले खत्म हो जाता है और कुल देय ब्याज में 15% से 20% तक की कमी आ जाती है।
-
2. सालाना 5% से 10% ईएमआई में बढ़ोतरी करें: जैसे-जैसे आपकी नौकरी में वेतन वृद्धि (Appraisal) या व्यापार में मुनाफा बढ़ता है, उसी अनुपात में अपनी ईएमआई की राशि 5% से 10% बढ़ा दें। यह अतिरिक्त राशि सीधे आपके मूलधन (Principal Balance) से घटती है, जिससे बाकी बची अवधि का कंपाउंडिंग ब्याज तेजी से कम होता है।
-
3. बोनस, टैक्स रिफंड या पीएफ से पार्ट-प्रीपेमेंट (Part-Payment): जब भी आपको दिवाली बोनस, वार्षिक इंसेंटिव, टैक्स रिफंड या मैच्योरिटी फंड मिले, तो उसे फिजूलखर्ची में उड़ाने के बजाय लोन के पार्ट-पेमेंट में डालें। लोन शुरू होने के शुरुआती 12 से 24 महीनों में किया गया पार्ट-पेमेंट सबसे ज्यादा ब्याज बचाता है क्योंकि शुरुआती दौर में ईएमआई का बड़ा हिस्सा ब्याज में जाता है।
-
4. बैलेंस ट्रांसफर (Balance Transfer) का विकल्प चुनें: यदि आपने 15% या 16% की ऊंची दर पर लोन लिया हुआ है और आपका क्रेडिट स्कोर (CIBIL Score) अब 750 से ऊपर सुधर चुका है, तो आप अपने लोन को किसी अन्य बैंक में 11% से 12% की दर पर ट्रांसफर करा सकते हैं। कम ब्याज दर से ईएमआई घट जाती है या कम समय में पूरा लोन चुकता हो जाता है।
-
5. फोरक्लोजर (Foreclosure) से एकमुश्त निपटान: यदि आपके पास पर्याप्त नकदी आ जाती है, तो फ्लोटिंग रेट पर्सनल लोन पर आरबीआई के नियमों के अनुसार व्यक्तिगत उधारकर्ताओं से कोई फोरक्लोजर पेनल्टी नहीं ली जा सकती। फिक्स्ड रेट लोन में भी मामूली चार्ज देकर लोन बंद कराना आने वाले वर्षों के भारी ब्याज की तुलना में काफी सस्ता पड़ता है।
मान लीजिए आपने ₹5,00,000 का पर्सनल लोन 14% सालाना ब्याज दर पर 5 साल (60 महीने) के लिए लिया है:
-
नियमित ईएमआई: लगभग ₹11,634 प्रति माह
-
5 साल में कुल ब्याज: लगभग ₹1,98,048 (करीब 2 लाख रुपये केवल ब्याज)
-
रणनीति का असर: यदि आप हर साल ₹30,000 से ₹40,000 का एकमुश्त पार्ट-पेमेंट करते हैं, तो आपका लोन 60 महीने के बजाय करीब 38 से 40 महीने में पूरी तरह चुकता हो जाएगा और आप ₹70,000 से ₹90,000 से अधिक के शुद्ध ब्याज की बचत कर सकेंगे।
चाहे आप लखनऊ, कानपुर, दिल्ली, जयपुर या मुंबई से पर्सनल लोन चला रहे हों, प्रीपेमेंट या पार्ट-पेमेंट करने से पहले अपने बैंक के ‘लोन एग्रीमेंट’ की नियम व शर्तों को अवश्य पढ़ें।
यह सुनिश्चित करें कि बैंक द्वारा जमा की गई अतिरिक्त राशि को सीधे आपके प्रिंसिपल अमाउंट (Principal Outstanding) में समायोजित किया जा रहा है, न कि उसे आगामी ईएमआई के एडवांस के रूप में रखा जा रहा है। इसके साथ ही, लोन पूरी तरह बंद होने के बाद बैंक से अनापत्ति प्रमाण पत्र (NOC / No Dues Certificate) और सिबिल रिकॉर्ड में ‘Closed’ स्टेटस अपडेट होना अनिवार्य रूप से जांच लें।